Domain hoergeraeteshop24.de kaufen?
Wir ziehen mit dem Projekt
hoergeraeteshop24.de um.
Sind Sie am Kauf der Domain
hoergeraeteshop24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hoergeraeteshop24.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
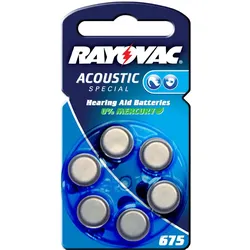
GP Hörgerätebatterien GP ZA675 (PR44), 6 St.Knopfzelle - Kapazität: 0,62 Ah, Spannung bis: 1,45 V, Batterien in der Packung: 6 Die Einwegbatterien GP ZA675 (PR44) dienen zur Stromversorgung von Hörgeräten. Dank der Zink-Luft-Zusammensetzung bieten sie eine stabile Spannung von 1,45 V sowie eine zuverlässige Leistun3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
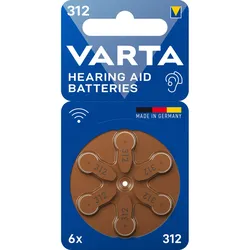
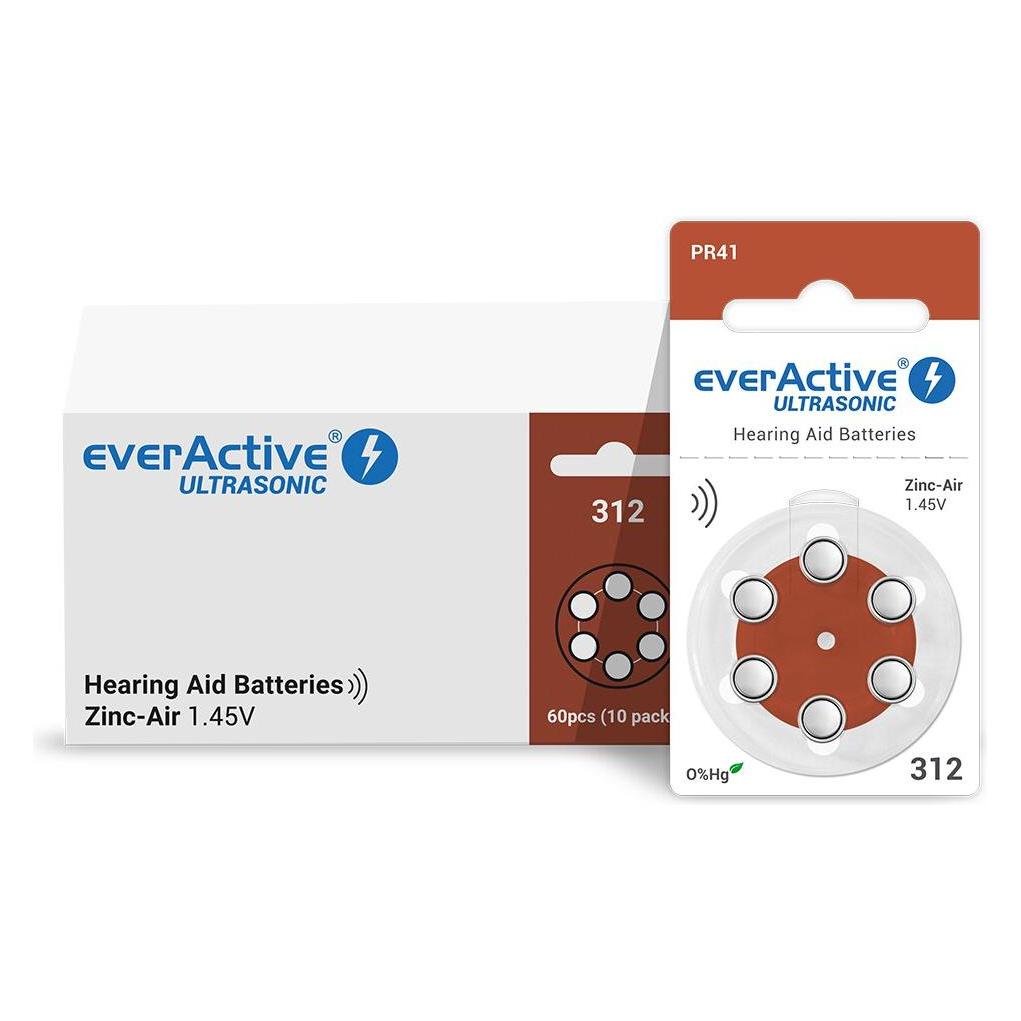
Batteriesatz kompatibel RCA Symphonix RPSA05 batterienbetriebener HörverstärkerBatteriesatz kompatibel RCA Symphonix RPSA05 batterienbetriebener Hörverstärker Die VARTA Hearing Aid Batterie 312 PR41 ist das Premium-Sortiment für Hörgerätebatterien und bietet eine zuverlässige und langanhaltende Energieversorgung für Standard- und moderne Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglicht sie Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien liefern eine stabile Spannung, die ideal für drahtloses Streaming ist. Dadurch wird eine effizientere Verbindung und ein klarer Klang mit Audiogeräten ermöglicht. Zusätzlich verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges und auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Hörgeräteträgern Unabhängigkeit schenkt. Die VARTA-Hörgerätebatterien sind in den gängigsten Größen für Standard- und Hochleistungs-Hörgeräte erhältlich. Sie sind quecksilberfrei, auslaufsicher und bieten bis zu 85 % mehr Energie für lang anhaltende und zuverlässige Leistung im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0*. Darüber hinaus bieten sie eine zusätzliche Laufzeit von bis zu 60 Stunden für Hörgerätebatterien vom Typ 675**. Die VARTA-Hörgerätebatterie 312 PR41 zeichnet sich durch ihre hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren aus. Als ""Made in Germany - made to last"" garantiert sie Qualität und Langlebigkeit. Die kräftige Farbkodierung und deutlich sichtbare Größenbezeichnung auf Blister und Batterielasche erleichtern die Handhabung. Die praktische Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe sorgt für zusätzliche Benutzerfreundlichkeit. Die hochwertige, doppellagige Blisterkarte ist zudem mit einem Anti-Diebstahl-Siegel versehen, um mehr Sicherheit zu gewährleisten. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 312 PR41 und profitieren Sie von höchster Qualität und Leistung für Ihre Hörgeräte. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt Kapazität: 180 mAh Verpackungseinheit: Blister (6) Nettogewicht: 0,5 g IEC-Bezeichnung: PR41 / PR7362,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
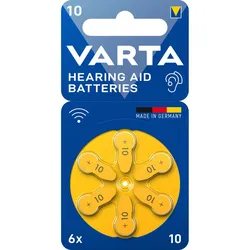
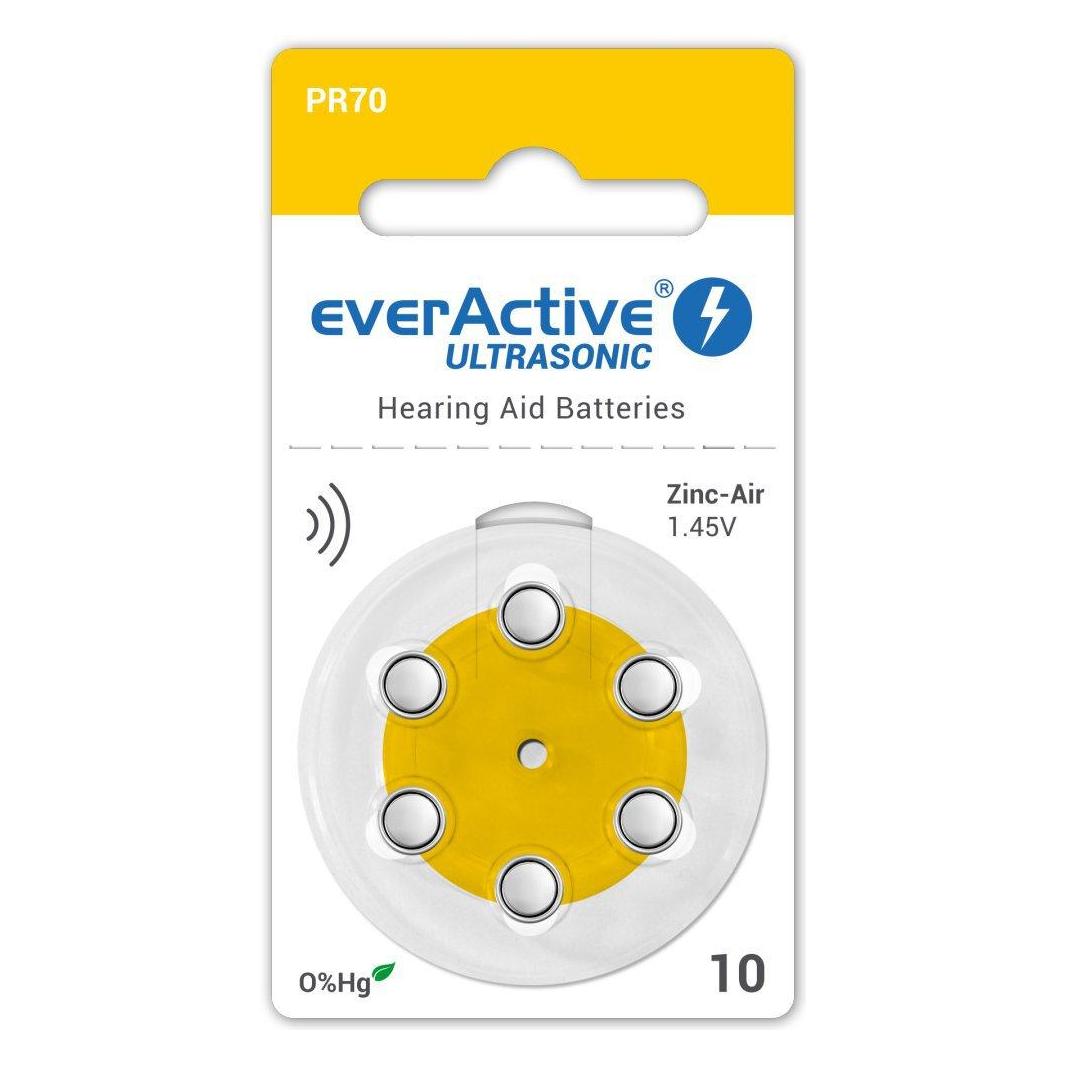
Batteriesatz kompatibel Ace primax 6x 1,45V für Hörgeräte Hörsysteme BatteryKopie von Batterie kompatibel Dream D-CIC Micro D-m CB HdO System Hörgerät Zink #1 Die VARTA Hearing Aid Batterie 10 PR70 ist Teil des Premium-Sortiments von VARTA und bietet eine herausragende Energieversorgung für Standard- und Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglichen diese Batterien Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien von VARTA liefern eine stabile Spannung, die sich ideal für drahtloses Streaming und eine effiziente Verbindung mit Audiogeräten eignet. Dadurch wird eine klare Klangqualität gewährleistet. Darüber hinaus verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges, auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Verbrauchern ihre Unabhängigkeit ermöglicht. Die VARTA Hearing Aid Batterien sind in verschiedenen Größen erhältlich und bieten eine lang anhaltende und zuverlässige Leistung. Sie sind quecksilberfrei und bieten bis zu 85 % mehr Energie im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0.* Dadurch haben Sie eine längere Laufzeit von bis zu 60 Stunden für Batterien vom Typ 675 im Vergleich zur Hörgerätenorm MAD nach IEC 60086-2 Ed. 14.0.** Mit der VARTA Hearing Aid Batterie können Sie sich auf eine garantiert hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren verlassen. Die Batterien werden in Deutschland hergestellt und erfüllen die strengen Qualitätsstandards der Marke VARTA. Die Batterien sind mit einer kräftigen Farbkodierung und deutlich sichtbaren Größenbezeichnungen auf dem Blister und der Batterielasche versehen. Sie werden in einer praktischen Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe geliefert. Die hochwertige, doppellagige Blisterkarte ist mit einem Anti-Diebstahl-Siegel ausgestattet, das zusätzliche Sicherheit bietet. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 10 PR70 und profitieren Sie von ihrer stabilen Spannung, klarem Klang und zuverlässigen Leistung für Ihr Hörgerät. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt mAh: 105 mAh VPE: Blister (6) Höhe (netto): 3,6 mm Durchmesser (netto): 5,8 mm Nettogewicht: 0,3 g IEC-Bezeichnung: PR70 / PR5362,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geemarc L2T-10 Hörverstärker für Hörgeräte kompatibel Schwarz L2T-10_ANT_IGeemarc L2T10 – Gesprochenes Wort direkt als Text mitlesen! Verpassen Sie unterwegs nie wieder wichtige Durchsagen oder Vorträge im öffentlichen Raum! Der Geemarc L2T10 empfängt Audiosignale aus elektromagnetischen Induktionsschleifen und überträgt Sprache in Echtzeit als geschriebenen Text direkt auf den Bildschirm Ihres Smartphones oder Tablets.Plug & Play per USB-C®: Einfach an den USB-C-Anschluss Ihres Geräts anschließen und eine Speech-to-Text-App starten (z. B. Live Transcribe für Android oder die Diktierfunktion unter iOS). Barrierefreie Kommunikation: Wandelt empfangene Funksignale im Induktionsschleifenfeld automatisch und präzise in Textform um. Ultrakompakt & Federleicht: Mit Abmessungen von nur 50 x 30 x 6 mm und einem Gewicht von lediglich 5 Gramm passt der Adapter in jede Tasche.57,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
GP Hörgerätebatterien GP ZA675 (PR44), 6 St.Knopfzelle - Kapazität: 0,62 Ah, Spannung bis: 1,45 V, Batterien in der Packung: 6 Die Einwegbatterien GP ZA675 (PR44) dienen zur Stromversorgung von Hörgeräten. Dank der Zink-Luft-Zusammensetzung bieten sie eine stabile Spannung von 1,45 V sowie eine zuverlässige Leistun3,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Batteriesatz kompatibel RCA Symphonix RPSA05 batterienbetriebener HörverstärkerBatteriesatz kompatibel RCA Symphonix RPSA05 batterienbetriebener Hörverstärker Die VARTA Hearing Aid Batterie 312 PR41 ist das Premium-Sortiment für Hörgerätebatterien und bietet eine zuverlässige und langanhaltende Energieversorgung für Standard- und moderne Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglicht sie Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien liefern eine stabile Spannung, die ideal für drahtloses Streaming ist. Dadurch wird eine effizientere Verbindung und ein klarer Klang mit Audiogeräten ermöglicht. Zusätzlich verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges und auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Hörgeräteträgern Unabhängigkeit schenkt. Die VARTA-Hörgerätebatterien sind in den gängigsten Größen für Standard- und Hochleistungs-Hörgeräte erhältlich. Sie sind quecksilberfrei, auslaufsicher und bieten bis zu 85 % mehr Energie für lang anhaltende und zuverlässige Leistung im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0*. Darüber hinaus bieten sie eine zusätzliche Laufzeit von bis zu 60 Stunden für Hörgerätebatterien vom Typ 675**. Die VARTA-Hörgerätebatterie 312 PR41 zeichnet sich durch ihre hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren aus. Als ""Made in Germany - made to last"" garantiert sie Qualität und Langlebigkeit. Die kräftige Farbkodierung und deutlich sichtbare Größenbezeichnung auf Blister und Batterielasche erleichtern die Handhabung. Die praktische Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe sorgt für zusätzliche Benutzerfreundlichkeit. Die hochwertige, doppellagige Blisterkarte ist zudem mit einem Anti-Diebstahl-Siegel versehen, um mehr Sicherheit zu gewährleisten. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 312 PR41 und profitieren Sie von höchster Qualität und Leistung für Ihre Hörgeräte. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt Kapazität: 180 mAh Verpackungseinheit: Blister (6) Nettogewicht: 0,5 g IEC-Bezeichnung: PR41 / PR7362,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.